Votre argent, quatre semaines à l’avance
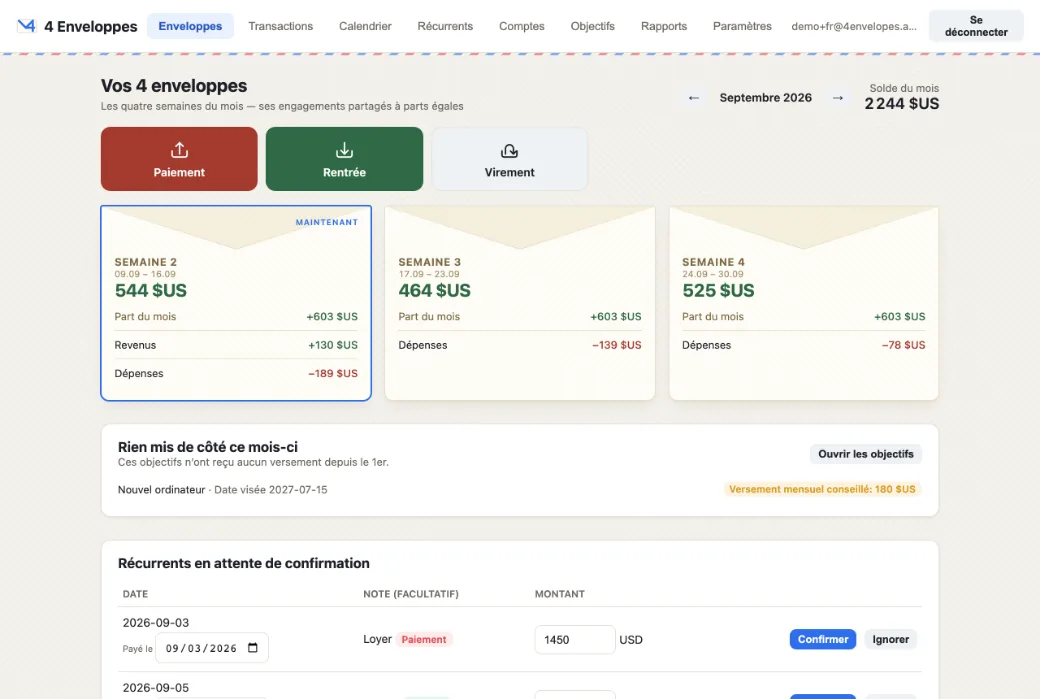
Un mois entier est une unité trop grossière pour décider si l’on peut dépenser aujourd’hui. 4 Enveloppes le découpe en quatre enveloppes et montre ce qui reste de libre dans chacune. Pas une comptabilité après coup, mais une réponse à « combien me reste-t-il pour cette semaine ».
33 jours gratuits. Aucune carte pour commencer.
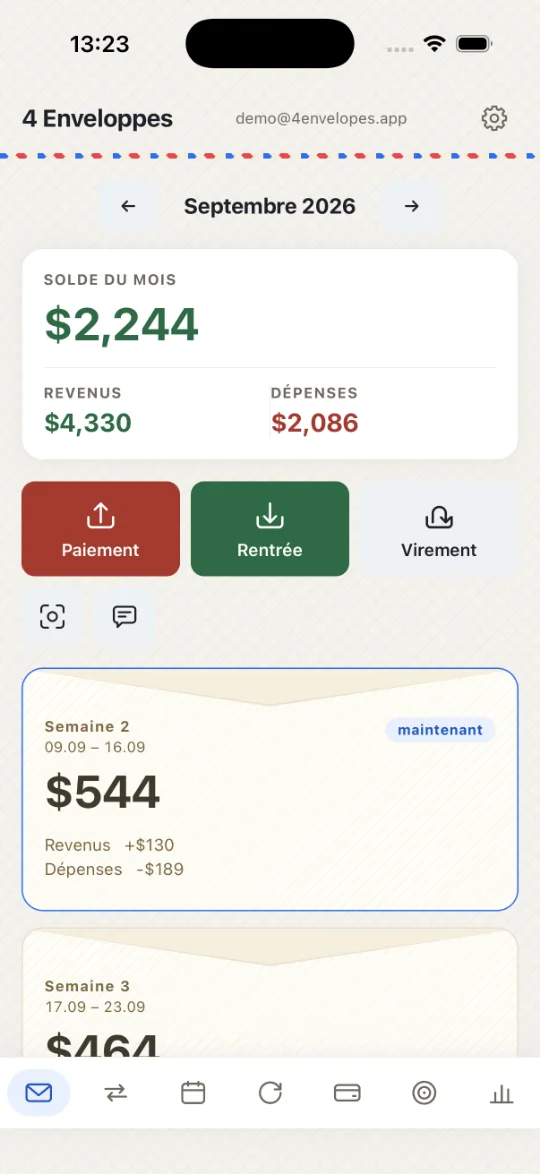
Les quatre affichent le même nombre, et c’est précisément l’idée : les engagements fixes du mois, partagés à parts égales. Une dépense ponctuelle ne déplace que sa propre semaine.
Comment une enveloppe est calculée
Une seule formule, et rien n’y est caché.
La part commune — le mois, divisé par quatre
Revenus prévus moins dépenses prévues moins ce qu’il reste à mettre de côté pour les objectifs ce mois-ci. Le résultat est divisé par quatre et il est identique dans les quatre enveloppes. Le mois entier compte, y compris les jours déjà passés : un plan est un budget, pas une prévision des rentrées restantes.
La part propre — ce que vous avez inscrit pour cette semaine
Les dépenses et rentrées ponctuelles tombent dans la semaine où elles sont datées et ne déplacent qu’elle. La carte imprime sa propre arithmétique : part du mois, écritures de la semaine, report — et le tout donne le chiffre au-dessus.
Un dépassement est reporté en avant
Une semaine passée dans le rouge est ramenée à zéro et ce qui manquait passe sur les suivantes — jamais sur les précédentes, dont l’argent est déjà dépensé. Réécrire une semaine déjà vécue n’est pas une option. La somme du mois, elle, est conservée exactement.
Une confirmation, pas un automatisme
Un paiement récurrent est un plan. Quand la facture arrive, vous confirmez le montant réel et le jour réel : une facture d’énergie change chaque mois, et elle est rarement payée exactement à l’échéance.
Ce qu’il y a dedans
Multidevise de bout en bout
Les comptes, les paiements, les règles récurrentes et les objectifs portent chacun leur propre devise. Un paiement peut être saisi dans une devise et débité d’une carte dans une autre — le taux est récupéré tout seul, ou vous inscrivez le montant réellement parti du compte.
Paiements récurrents
Hebdomadaires, mensuels et annuels. Vous confirmez chacun par un montant et une date ; la liste montre ce qui est dû cette semaine et ne perd rien de ce qui a été manqué depuis le 1er.
Objectifs
Ce qu’il reste à mettre de côté ce mois-ci, compte tenu de ce qui l’a déjà été. L’écran des enveloppes nomme les objectifs auxquels rien n’est allé depuis le 1er.
Calendrier
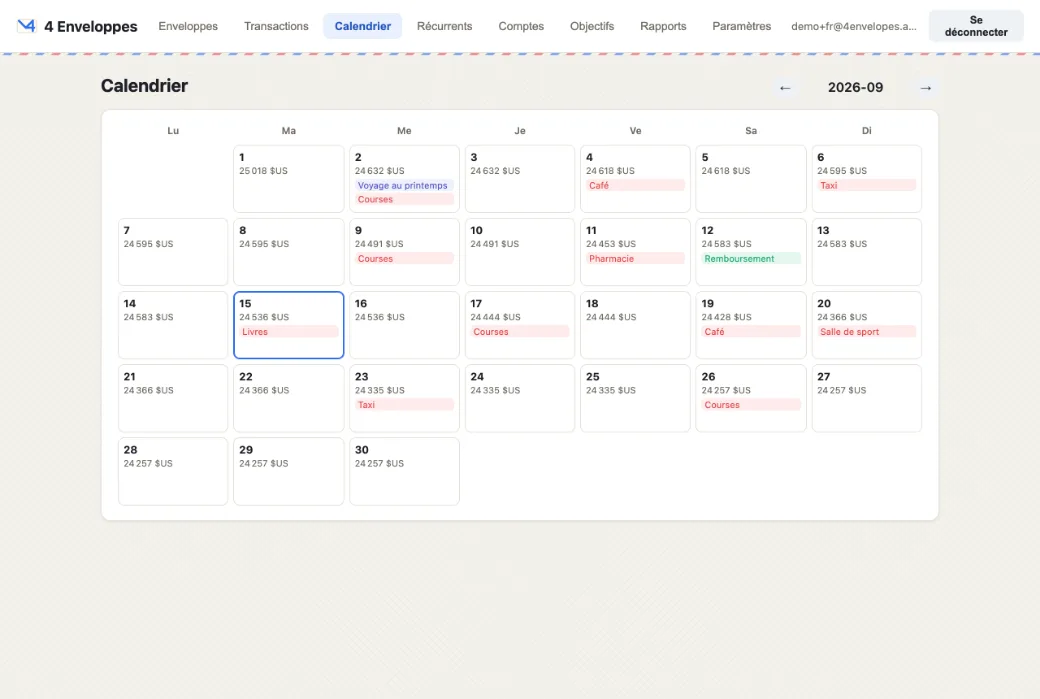
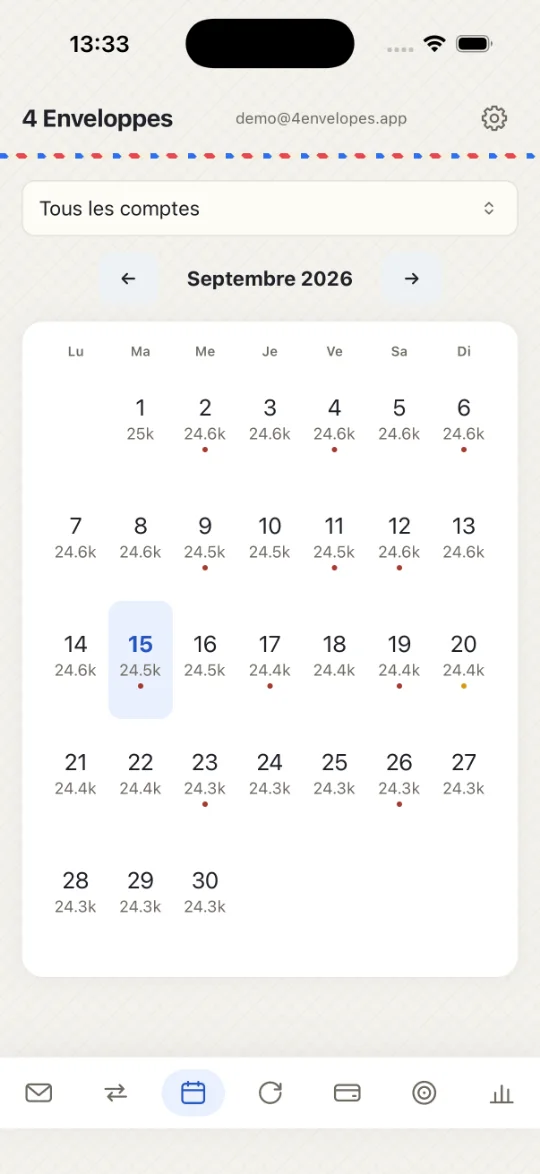
Le solde de chaque jour. Le passé est reconstitué uniquement à partir de ce qui a été réellement enregistré, l’avenir à partir des plans : dessiner un paiement non confirmé dans le passé reviendrait à montrer un débit que le solde à côté dément.
Rapports
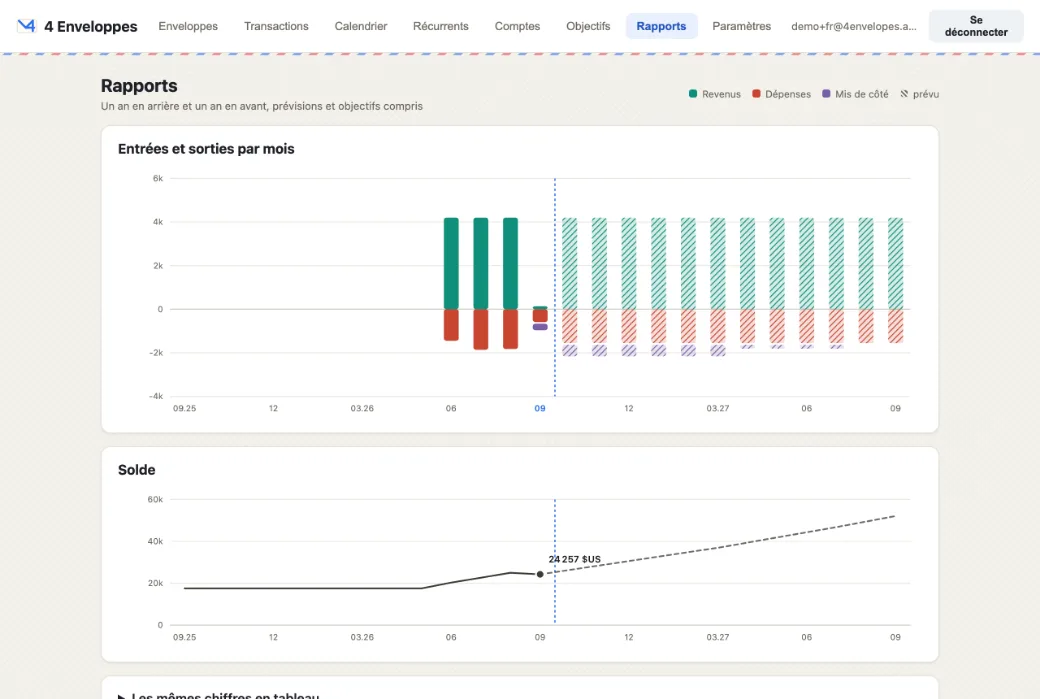
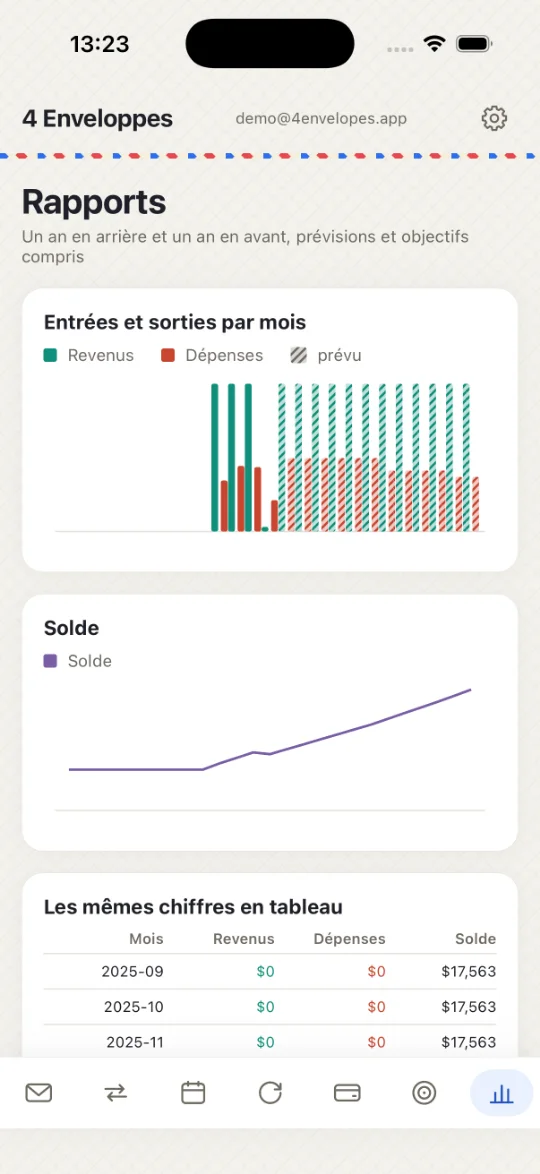
Deux graphiques et non un seul : l’argent du mois est un flux, le solde est un stock, et les mettre sur un même axe laisse à celui qui dessine le soin de décider quelle courbe paraît la plus haute. Un an en arrière et un an en avant.
Un ticket pris en photo
La prise de vue est lue sur le téléphone lui-même ; seul le texte sort, la photo ne va nulle part. Le total n’est pas pris pour « le plus grand nombre » — sous-total, taxe et monnaie rendue sont écartés par leur nom.
Une notification de la banque
Un SMS ou une notification de la banque devient une écriture prête. Le solde de la carte n’est jamais pris pour le montant dépensé — sur une notification c’est le plus souvent le plus grand des deux, et c’est exactement là que l’on se trompe.
Six langues
Français, English, Deutsch, Español, Português, Русский. La langue, la devise de référence et l’ordre de vos listes sont à vous, et restent accessibles même une fois l’abonnement terminé.
Rien de trop sur vous
La photo du ticket reste sur le téléphone. Une notification bancaire est lue puis oubliée — rien n’en est conservé. Les mots de passe sont gardés sous forme d’empreinte, et les liens des courriels vivent une heure ou un jour.
À quoi cela ressemble
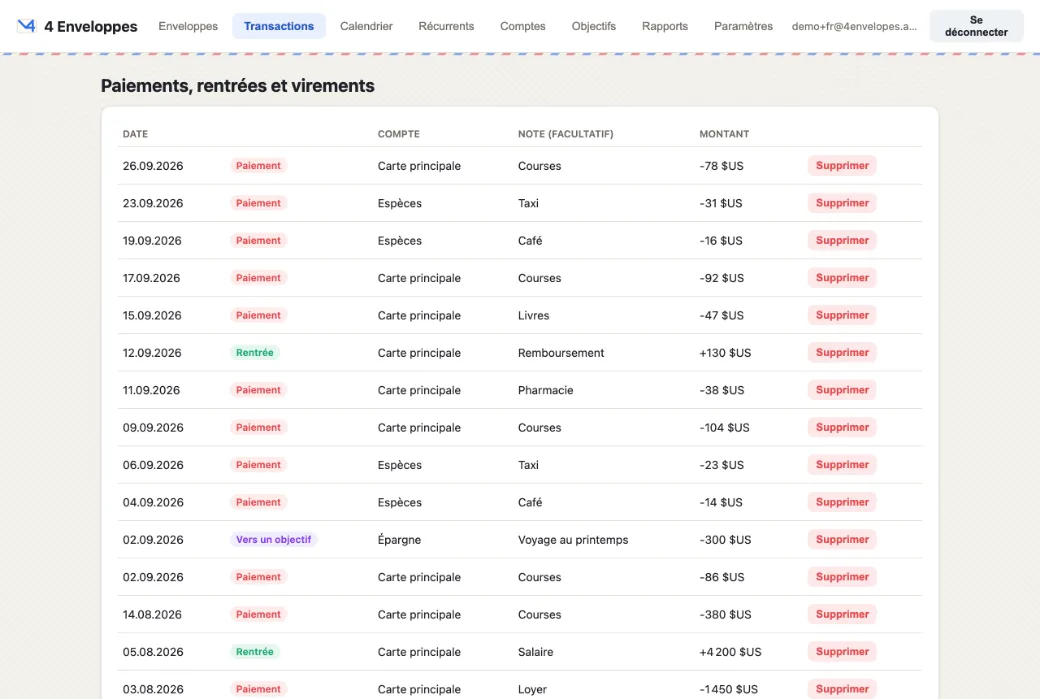
De vrais écrans, capturés depuis l’application en marche dans cette langue. Les chiffres sont une démonstration.
Dans le navigateur
Sur le téléphone
Où cela fonctionne
| Navigateur disponible | L’application complète : enveloppes, comptes, paiements, objectifs, calendrier, rapports, réglages. Rien à installer — ouvrez et connectez-vous. |
|---|---|
| iPhone bientôt sur l’App Store | L’application est compilée et fonctionne : les mêmes écrans, plus l’appareil photo pour les tickets et la lecture des notifications bancaires depuis le presse-papiers : copiez le message, appuyez sur « Coller ». Elle n’est pas encore publiée sur l’App Store — écrivez-nous si vous voulez être parmi les premiers. |
| Android bientôt sur Google Play | Compilée et en service sur un vrai téléphone, avec les mêmes écrans que l’application iPhone : le code est le même. Elle n’est pas encore sur Google Play : écrivez-nous si vous souhaitez être parmi les premiers. Lire les notifications de la banque sans vous est possible sur Android et pas sur iOS, et ce n’est pas encore écrit. |
Comment commencer
Courriel et mot de passe connexion des deux côtés
Le compte se crée dans l’application mobile. Un courriel de confirmation suit — vous pouvez vous servir de l’application tout de suite sans l’attendre. Ensuite vous vous connectez depuis l’application ou depuis le navigateur, selon ce qui est à portée. Un mot de passe oublié se récupère par un lien qui vit une heure ; l’ouvrir confirme aussi votre adresse et ferme toutes les sessions précédentes.
Google ou Apple connexion des deux côtés
Un bouton, sans mot de passe à part. L’adresse a déjà été confirmée par le fournisseur lui-même, aucun courriel n’est donc envoyé. La première connexion crée le compte, et celle-là se fait dans l’application ; le navigateur le reconnaît ensuite.
Un seul compte, créé dans l’application — c’est là que commence l’essai et que s’achète l’abonnement. Le navigateur connecte ce même compte ; les données vivent sur le serveur, pas dans un appareil.
Combien cela coûte
Aucune carte nécessaire. Rien n’est retenu pendant l’essai.
- L’abonnement se prend dans l’application mobile — l’App Store et Google Play l’exigent pour tout ce qui se débloque à l’intérieur d’une application.
- Chaque pays a son prix, fixé par la boutique ; vous verrez le prix définitif avant de payer.
- Sans abonnement le compte passe en lecture seule : tout est là et reste lisible, seuls l’ajout et la modification s’arrêtent.
- Rien n’est supprimé. Les réglages, la langue, la devise et les taux restent accessibles en permanence.
- Si un paiement échoue, la boutique réessaie encore quelques jours — l’accès est maintenu pendant ce temps.
Nous écrire
Une question, une erreur, une suggestion ou une demande d’accès anticipé à l’application — écrivez-nous : info@4envelopes.app
Si une notification bancaire a été mal lue, envoyez-nous son texte (les chiffres peuvent être remplacés) — c’est le moyen le plus rapide d’apprendre votre banque à l’analyseur.