Guide d’utilisation
Tout ce que fait l’application, dans l’ordre où vous le rencontrerez sans doute. Rien ici ne décrit un bouton qui n’existe pas encore.
Créer un compte
Un compte se crée dans l’application mobile 4 Envelopes. Le navigateur connecte un compte existant et n’a pas de formulaire d’inscription : l’essai commence à l’inscription et l’abonnement s’achète dans l’application, il y a donc un seul endroit où un compte commence.
- Une adresse de courriel et un mot de passe d’au moins six caractères — ou un bouton : Google, ou Apple sur un iPhone.
- Un courriel de confirmation suit. Inutile de l’attendre : l’application est pleinement utilisable tout de suite et rien n’est retenu jusqu’à la confirmation.
- En se connectant avec Google ou Apple, aucun courriel n’est envoyé. Le fournisseur a confirmé l’adresse avant que nous la voyions.
- L’essai dure 33 jours à partir de la création du compte. Aucune carte n’est demandée, et rien n’est limité pendant ce temps.
- Si l’essai se termine sans abonnement, le compte passe en lecture seule : tous les chiffres restent lisibles et seule la saisie de nouveaux s’arrête.
Se connecter
Le même compte se connecte depuis le navigateur et depuis l’application. Les données vivent sur le serveur, les deux regardent donc toujours les mêmes chiffres et non deux copies.
- Courriel et mot de passe, ou le même bouton de fournisseur avec lequel le compte a été créé.
- Mot de passe oublié : demandez un lien sur l’écran de connexion. Il vaut une heure.
- Ouvrir ce lien fixe le nouveau mot de passe, confirme l’adresse au passage et ferme toutes les autres sessions — une réinitialisation, c’est ce qu’on fait quand on soupçonne quelqu’un d’autre dans son compte.
- La réponse à cette demande est la même quoi que vous tapiez : cet écran ne dit donc à personne si une adresse a un compte derrière elle.
- Un compte créé avec Google ou Apple n’a pas de mot de passe à réinitialiser. Qui en demande un reçoit un message nommant le bouton sur lequel appuyer.
Devises
Une devise de base, dans laquelle s’expriment tous les totaux, enveloppes et rapports, et quarante devises pour libeller comptes et paiements, dont six cryptomonnaies. Les deux sont dans l’onglet Devises, après les Objectifs.
- Les taux se téléchargent seuls : les devises une fois par jour, les cryptomonnaies toutes les heures. Une devise qu’aucune source ne cote vient d’une table enregistrée et est signalée, pour qu’on voie quel genre de chiffre on lit.
- Bitcoin, Ether, Solana et Gram (ex-Toncoin, code TON) se comptent à huit décimales : 0,00012345 BTC est un montant comme un autre. Une cryptomonnaie peut porter un compte, un paiement, un plan ou un objectif, mais ne peut pas être la devise de base.
- N’importe quel taux peut être fixé à la main. Un taux manuel survit à une actualisation et reste jusqu’à ce que vous l’effaciez.
- Un nouveau compte commence avec six devises activées — USD, EUR, RUB, CNY, THB et AED — et les autres s’activent dans l’onglet Devises. Une devise dont vous ne vous servez pas peut être désactivée. Cela ne fait que raccourcir les listes déroulantes : soldes, historique, enveloppes et rapports restent intacts, et un compte déjà libellé dans cette devise continue de fonctionner.
- La devise de base ne peut pas être désactivée — tout s’exprime dedans. En changer réexprime tous les taux au lieu de jeter ceux que vous avez saisis.
- L’ordre de la liste est le vôtre : glissez une ligne dans le navigateur, ou utilisez les flèches dans l’application.
Vidéo (en anglais) : Currencies and exchange rates
Comptes
Un compte, c’est un nom, une devise et un solde initial. Son solde, c’est ce chiffre initial plus tout ce qui y a été inscrit depuis.
- Un paiement, une recette ou un virement déplacent toujours le compte dans la devise du compte lui-même, quelle que soit la devise dans laquelle le montant a été saisi.
- Un virement entre comptes de devises différentes demande le montant réellement crédité plutôt qu’un taux — le chiffre que donne le relevé. Le taux se déduit des deux montants, il n’y a donc pas de discussion sur le sens dans lequel il pointe.
- Un compte peut être désactivé. Il quitte les listes déroulantes et reste dans tous les totaux : son solde compte toujours, son historique reste, et un plan qui pointe dessus se confirme encore.
- L’ordre est le vôtre ici aussi, et le formulaire de paiement s’ouvre sur le compte depuis lequel vous avez payé la dernière fois.
- Supprimer demande d’abord et nomme ce qui s’en va.
Vidéo (en anglais) : Accounts
Paiements et recettes planifiés
Un plan est une intention, pas une écriture. Il dit ce qui est attendu, quand et depuis quel compte ; rien n’arrive au registre tant qu’une échéance n’est pas confirmée.
- Une seule fois, hebdomadaire, mensuel ou annuel. Un plan qui se répète nomme son jour explicitement — un jour de la semaine, un jour du mois, ou un jour et un mois ; un plan unique ne nomme que sa date.
- « Le 31 » marche aussi en février — il se cale sur le dernier jour d’un mois court.
- Une date de début borne un plan qui se répète, pour qu’il n’apparaisse pas au calendrier avant de commencer. Pour un plan unique, cette date EST l’échéance.
- Un plan unique est consommé dès qu’il est décidé : confirmez-le ou passez-le, et il se désactive de lui-même, car il n’y a pas de prochaine fois où la décision pourrait signifier autre chose.
- Un plan peut être libellé dans n’importe quelle devise prise en charge, quelle que soit celle de son compte. Rien n’est converti tant qu’une échéance n’est pas confirmée, et alors au taux en vigueur à ce moment-là.
- Un plan peut être désactivé sans être supprimé : il cesse de produire des échéances et garde tout ce qu’il a déjà produit.
Vidéo (en anglais) : Planned payments
Objectifs
Un objectif, c’est un nom, un montant, une devise et une date pour l’avoir. De là se déduit ce qu’il faut mettre de côté chaque mois d’ici là.
- L’avancement, c’est ce qui a été versé à l’objectif, rapporté à son montant.
- On verse depuis un compte, et ce versement est une ligne de registre ordinaire, visible sur l’écran des transactions.
- Les enveloppes retiennent ce dont chaque objectif inachevé a encore besoin ce mois-ci — la suggestion mensuelle moins ce qui y est déjà allé, pour qu’un objectif déjà alimenté ce mois-ci ne soit pas compté deux fois.
- L’écran des enveloppes rappelle les objectifs auxquels rien n’a été mis de côté depuis le 1er. Un versement daté d’un mois passé ne le fait pas taire.
- Un objectif peut être désactivé, et un objectif atteint cesse d’être compté.
Vidéo (en anglais) : Savings goals
Les quatre enveloppes
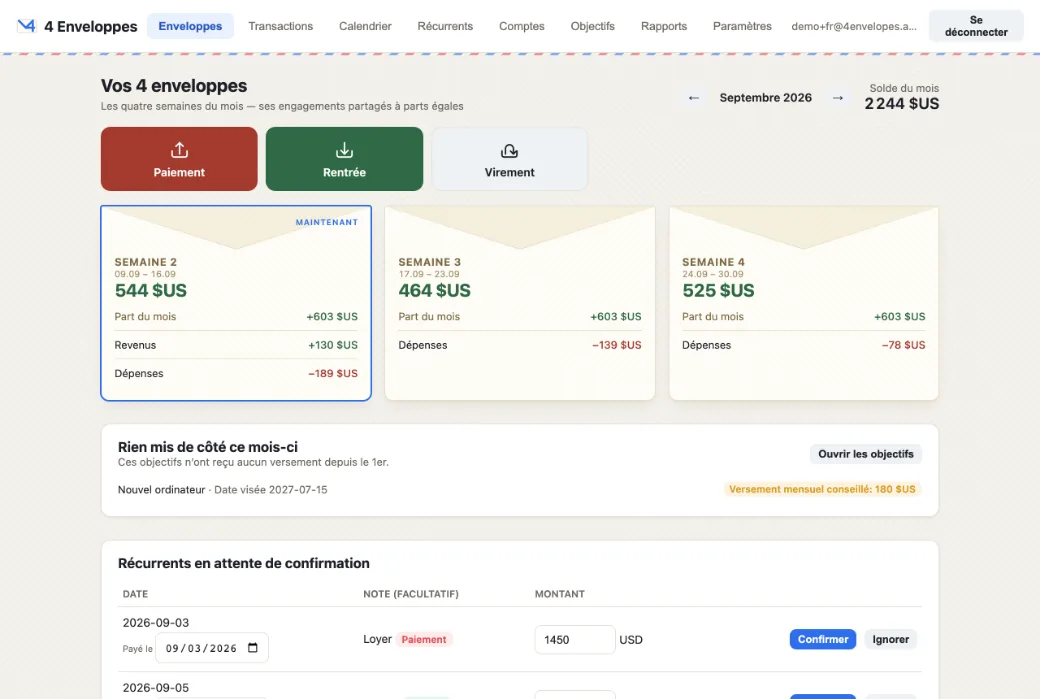
Le premier écran, et celui dont l’application tire son nom. Le mois civil est divisé en quatre, et chaque enveloppe dit ce qu’il reste à dépenser dans sa part.
- Une enveloppe, c’est : les engagements fixes du mois divisés par quatre, plus ce que vous avez saisi vous-même pour cette semaine.
- Les engagements fixes, ce sont les recettes prévues du mois moins les dépenses prévues moins ce dont les objectifs ont encore besoin ce mois-ci. Cette moitié est volontairement le même chiffre dans les quatre enveloppes : une somme partagée en quatre.
- Les semaines sont des quarts du mois civil, pas des blocs de sept jours. La première commence le 1er, la dernière finit le dernier jour, et chaque date du mois tombe dans exactement l’une d’elles.
- Les semaines déjà vécues ne sont pas montrées — une enveloppe, c’est ce qu’il reste à dépenser. En allant à un autre mois, les quatre sont là, car « déjà passée » ne veut rien dire dans un mois que vous ne faites que regarder.
- Une semaine passée dans le rouge est montrée vide et ce qui lui manquait est reporté sur les semaines suivantes, jamais sur les précédentes, dont l’argent est déjà en train d’être dépensé. La carte le dit quand c’est arrivé.
- Chaque carte fait son propre calcul : sa part du mois, les recettes et dépenses de cette semaine, et ce qui a été reporté entre semaines.
- Les engagements fixes du mois sont listés une seule fois, à côté du chiffre qu’ils produisent, et non dans une carte — leur argent se répartit sur les quatre.
Vidéo (en anglais) : How the four envelopes work
Confirmer un paiement prévu
Une règle produit des échéances ; en confirmer une, c’est ce qui la transforme en argent réellement déplacé. La liste est sur l’écran des enveloppes.
- Elle va du 1er du mois à la fin de la semaine où vous vous trouvez. Ce qui échoit dans trois semaines n’est pas à confirmer aujourd’hui ; ce qui est en retard depuis le 1er l’est encore, et il n’y a pas d’autre endroit pour l’inscrire.
- Le montant est modifiable et arrive prérempli avec celui de la règle. Une facture tombe rarement juste au centime — la ligne du registre porte ce qui a réellement été payé et la règle garde son chiffre pour les mois suivants.
- La date est modifiable aussi, préremplie avec le jour d’échéance, et elle doit rester dans le mois de cette échéance. Inscrire le loyer d’août en septembre fausserait les deux mois : c’est donc refusé avec un motif plutôt qu’accepté en silence.
- Une échéance peut être passée au lieu d’être confirmée — le mois auquel elle appartient n’en a alors tout simplement pas.
- Confirmer deux fois la même échéance est impossible. La seconde tentative est refusée au lieu d’être inscrite, pour qu’un double appui ne devienne pas un double paiement.
- Une échéance confirmée reste un élément prévu. Elle ne saute pas du chiffre mensuel commun vers la seule semaine où elle se trouve datée.
Vidéo (en anglais) : Planned payments
Paiements et recettes
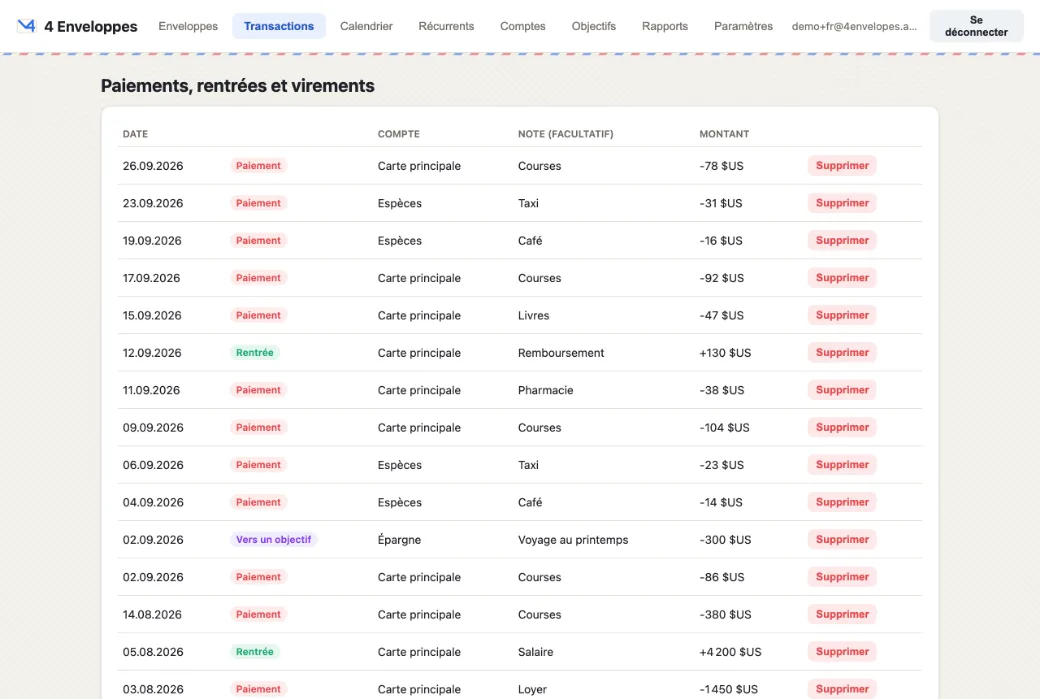
Trois boutons en haut du premier écran — paiement, recette, virement. Chacun ouvre une fenêtre par-dessus la page : un montant, un compte, une note et une date, et une devise si ce n’est pas celle du compte.
- La fenêtre se ferme quand la saisie est inscrite et reste ouverte quand elle est refusée, avec ce que vous avez tapé toujours dedans — une fenêtre qui se fermerait sur un refus jetterait la saisie et laisserait le message expliquer un formulaire que personne ne voit plus.
- Payer dans une autre devise : saisissez le chiffre de la facture et, à côté, ce qui a réellement été débité du compte. Les deux sont conservés — le registre montre les 9 000 THB et les 250 $ qu’ils ont coûté.
- Les virements déplacent de l’argent entre vos propres comptes : ils restent donc hors des totaux de recettes et de dépenses, sans quoi chaque mouvement interne serait compté deux fois.
- L’écran des transactions liste tout et peut être restreint à un compte. Un virement y apparaît du point de vue de ce compte, pour que l’argent qui arrive se lise comme une arrivée et non comme la sortie de l’autre compte.
- Supprimer demande d’abord et nomme la ligne.
- Dans l’application, le formulaire peut aussi être rempli en photographiant un ticket ou en collant le message de la banque. Rien n’est jamais inscrit automatiquement : le formulaire s’ouvre rempli, et c’est vous qui appuyez.
Vidéo (en anglais) : Add a payment or a receipt · Move money between accounts
Le bot Telegram
Un paiement peut se saisir depuis une conversation avec @envelopes4_bot, sans ouvrir l’application : choisissez un compte et une devise, envoyez une ligne comme « café 250 », vérifiez ce que le bot a lu, appuyez sur le bouton.
- On le connecte dans l’application du téléphone, sous Réglages → Telegram. Le bouton ouvre le bot avec un lien à usage unique valable quinze minutes — ouvrez-le plutôt que de le transférer, car celui qui l’ouvre le premier obtient la conversation.
- Chaque saisie se fait en trois temps : le compte, la devise, puis la ligne. Un + en tête en fait une recette : « +5000 salaire ». Sans date, c’est aujourd’hui ; « hier » ou une date complète comme 01.09.2026 la déplace.
- Rien n’est inscrit avant que vous appuyiez sur « Inscrire ». La confirmation montre le type, le montant au centime, le compte et la date ; « En recette » inverse le sens, et un brouillon laissé une demi-heure doit être renvoyé.
- Quand une ligne peut vouloir dire deux choses, le bot demande au lieu de deviner : deux nombres sur une ligne, une date qui se lit de deux façons, une devise dans le texte qui n’est pas celle choisie.
- Le menu à côté du champ de saisie affiche les soldes, les quatre enveloppes, le mois et les dernières saisies. Les paiements planifiés se confirment dans l’application, comme les virements et les versements vers les objectifs.
- Les comptes en cryptomonnaie ne sont pas proposés dans la conversation — les montants à huit décimales se saisissent dans l’application. Le bot ne répond qu’en conversation privée, suit l’abonnement comme les applications, et /unlink ou la même carte des Réglages le déconnecte.
Calendrier
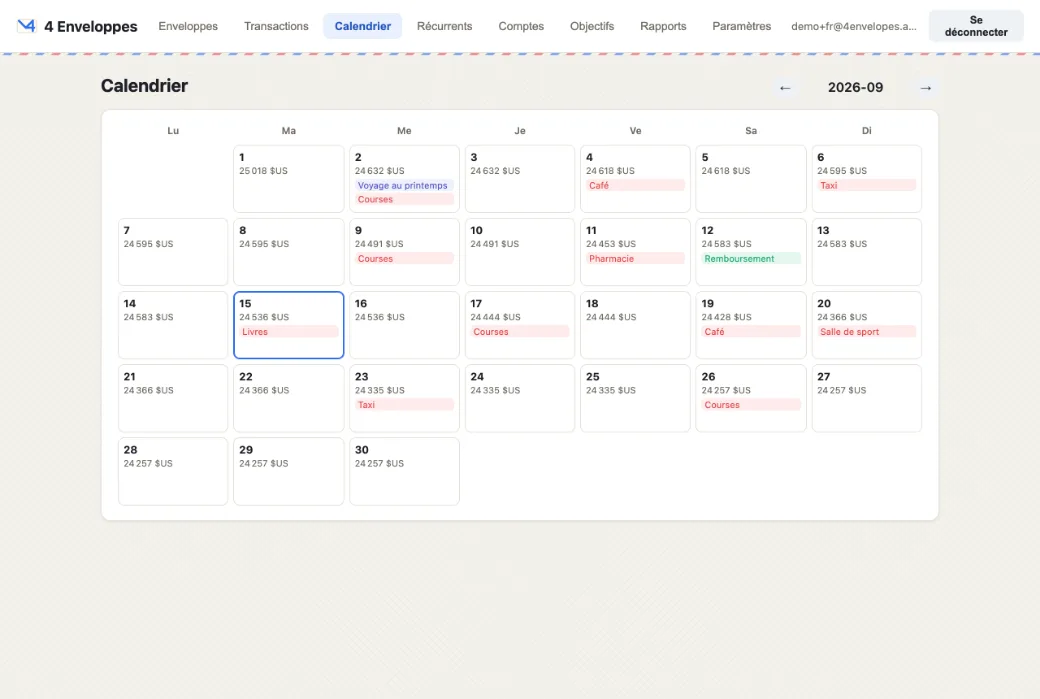
Chaque jour du mois avec ce qui y tombe et le solde après.
- Derrière aujourd’hui, les chiffres sont reconstitués à partir de ce qui a réellement été inscrit ; devant, les éléments prévus sont projetés.
- Une échéance non confirmée d’un jour passé n’est volontairement pas dessinée ici — le solde à côté la démentirait. Elle attend toujours sur l’écran des enveloppes.
- Sur l’ensemble des comptes, le solde est converti dans la devise de base, car un chiffre unique doit être dans une seule monnaie.
- Restreint à un compte, il est dans la devise de ce compte et correspond exactement au chiffre de l’écran des comptes.
- Les virements s’annulent sur l’ensemble des comptes et restent hors du solde courant. À l’intérieur d’un compte, ils sont le solde qui bouge : là, ils comptent.
Vidéo (en anglais) : The calendar
Rapports
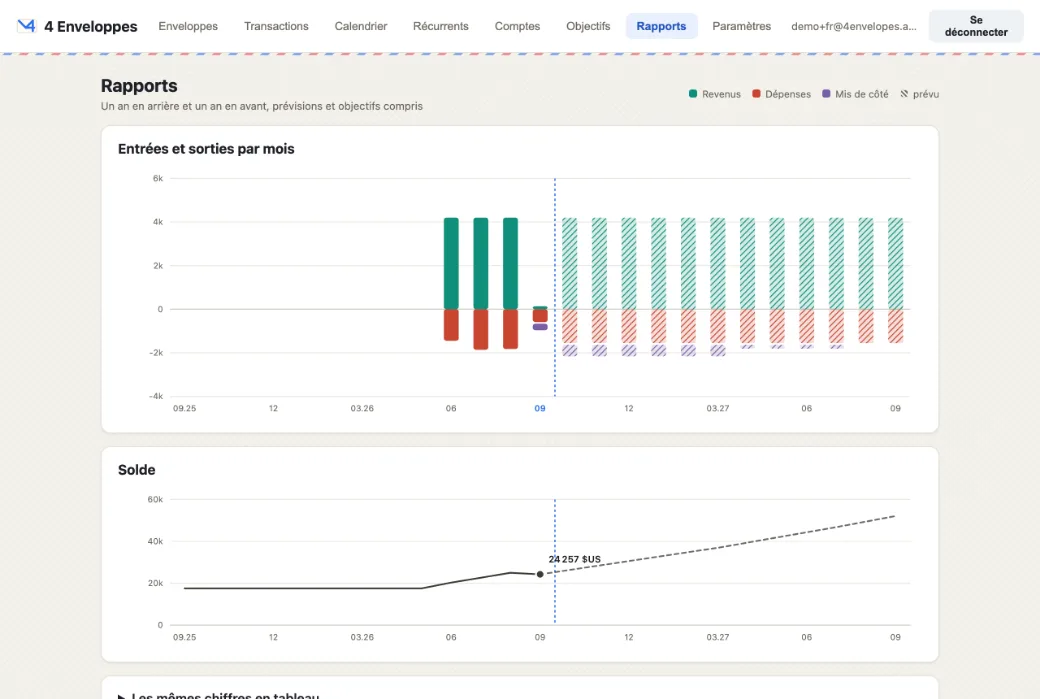
Deux graphiques, un an en arrière et un an en avant : l’argent par mois, et le solde.
- Ce sont deux cadres sur une même ligne de temps, et non un graphique à deux échelles. L’argent par mois est un flux et le solde un stock ; les mettre sur le même couple d’axes laisserait à celui qui dessine le soin de décider quelle courbe paraît la plus haute.
- Derrière aujourd’hui, les séries sont bâties uniquement sur des lignes inscrites. Devant, sur des plans : échéances non confirmées, lignes ponctuelles déjà datées en avant, et ce dont chaque objectif a encore besoin.
- Les mois prévus sont dessinés dans les mêmes couleurs, hachurés, pour que la couture entre les deux se voie.
- Les virements sont exclus des deux côtés, pour la même raison qu’ils manquent aux totaux.
Vidéo (en anglais) : Reports